Aperçu des sections
-
Durée d'apprentissage du module : 4 Semaines
-
Durée d'apprentissage de la leçon : 01 semaine
Objectifs de la leçon
- poser et résoudre, à l’aide du lagrangien, le programme de maximisation de l’utilité du consommateur sous contrainte budgétaire ;
- distinguer l’approche marshallienne (demande ordinaire) de l’approche hicksienne (demande compensée),
- passer de l’une à l’autre à l’aide du lemme de Shephard et de la décomposition de Slutsky ;
- poser et résoudre le programme de minimisation des coûts et de maximisation du profit du producteur ;
- établir la fonction d’offre d’une firme concurrentielle à partir de son coût marginal ;
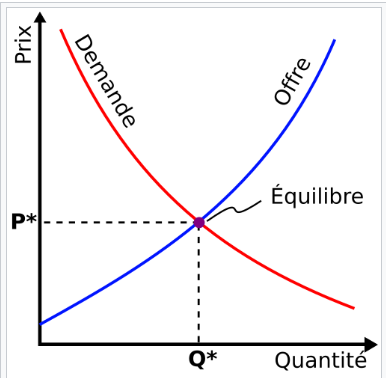
- déterminer l’équilibre d’un marché concurrentiel ;
- mesurer l’efficacité d’un marché à l’aide des surplus du consommateur et du producteur.
-
684.9 Ko Document Word 2007Consulter
<div style="background:#fffaf0;border:1px solid #ead7a1;border-radius:10px;padding:1.2rem;">
  <h4 style="margin-top:0;color:#8a6415;">Risque</h4>
  <p style="margin-bottom:.6rem;"><strong>Définition :</strong> situation dans laquelle le décideur connaît les probabilités associées aux différents événements possibles.</p>
  <p style="margin:0;"><strong>Exemples :</strong> jeu de dés, assurance ou investissement financier.</p>
</div>
<div style="background:white;padding:1rem;margin-bottom:1rem;border-radius:8px;border-left:4px solid #00a8cc;"> <p><strong>Question 1.</strong> Dans une situation d’incertitude, le décideur :</p> <p>☐ A. connaît toutes les probabilités.</p> <p>☐ B. ne connaît pas les probabilités des événements futurs.</p> <p>☐ C. connaît avec certitude le résultat final.</p> <div style="margin-top:.8rem;padding:.7rem;background:#eef7fb;border-radius:6px;"><strong>Réponse correcte :</strong> B<br><strong>Explication :</strong> L’incertitude correspond précisément à une situation où les probabilités associées aux événements futurs ne sont pas connues.</div> </div> <div style="background:white;padding:1rem;margin-bottom:1rem;border-radius:8px;border-left:4px solid #00a8cc;"> <p><strong>Question 2.</strong> Dans une situation de risque :</p> <p>☐ A. les probabilités sont connues.</p> <p>☐ B. aucune information n’est disponible.</p> <p>☐ C. les résultats sont certains.</p> <div style="margin-top:.8rem;padding:.7rem;background:#eef7fb;border-radius:6px;"><strong>Réponse correcte :</strong> A<br><strong>Explication :</strong> Le risque se caractérise par la connaissance des probabilités des différents événements possibles.</div> </div> <div style="background:white;padding:1rem;border-radius:8px;border-left:4px solid #00a8cc;"> <p><strong>Question 3.</strong> Lequel correspond à un exemple de risque ?</p> <p>☐ A. L’entrée sur un nouveau marché sans information probabiliste.</p> <p>☐ B. Une innovation technologique sans probabilité connue.</p> <p>☐ C. Un jeu de dés dont les probabilités sont connues.</p> <div style="margin-top:.8rem;padding:.7rem;background:#eef7fb;border-radius:6px;"><strong>Réponse correcte :</strong> C<br><strong>Explication :</strong> Le jeu de dés figure parmi les exemples de situations de risque présentés dans la leçon.</div> </div><div style="background:white;padding:1rem;margin-bottom:1rem;border-radius:8px;border-left:4px solid #00a8cc;"> <p><strong>Question 1.</strong> Le critère de Wald correspond au :</p> <p>☐ A. Maximax</p> <p>☐ B. Maximin</p> <p>☐ C. Laplace</p> <div style="margin-top:.8rem;padding:.7rem;background:#eef7fb;border-radius:6px;"><strong>Réponse correcte :</strong> B<br><strong>Explication :</strong> Le critère de Wald est présenté comme le critère du maximin : on retient le meilleur des pires résultats.</div> </div> <div style="background:white;padding:1rem;margin-bottom:1rem;border-radius:8px;border-left:4px solid #00a8cc;"> <p><strong>Question 2.</strong> Le critère maximax traduit principalement :</p> <p>☐ A. La prudence.</p> <p>☐ B. L’optimisme.</p> <p>☐ C. L’équiprobabilité.</p> <div style="margin-top:.8rem;padding:.7rem;background:#eef7fb;border-radius:6px;"><strong>Réponse correcte :</strong> B<br><strong>Explication :</strong> Le maximax consiste à retenir l’alternative dont le meilleur résultat est le plus élevé.</div> </div> <div style="background:white;padding:1rem;border-radius:8px;border-left:4px solid #00a8cc;"> <p><strong>Question 3.</strong> Le critère de Laplace consiste à :</p> <p>☐ A. Supposer les probabilités égales entre les états.</p> <p>☐ B. Retenir uniquement le pire résultat.</p> <p>☐ C. Minimiser le regret maximal.</p> <div style="margin-top:.8rem;padding:.7rem;background:#eef7fb;border-radius:6px;"><strong>Réponse correcte :</strong> A<br><strong>Explication :</strong> Le critère de Laplace suppose une équiprobabilité des états et conduit à maximiser le gain moyen.</div> </div><div style="background:white;padding:1rem;margin-bottom:1rem;border-radius:8px;border-left:4px solid #00a8cc;"> <p><strong>Question 1.</strong> Lorsque les probabilités sont connues, le critère mobilisé dans cette leçon est :</p> <p>☐ A. Le maximin.</p> <p>☐ B. L’espérance d’utilité.</p> <p>☐ C. Le minimax du regret.</p> <div style="margin-top:.8rem;padding:.7rem;background:#eef7fb;border-radius:6px;"><strong>Réponse correcte :</strong> B<br><strong>Explication :</strong> En situation de risque, les probabilités connues permettent de calculer l’espérance d’utilité.</div> </div> <div style="background:white;padding:1rem;margin-bottom:1rem;border-radius:8px;border-left:4px solid #00a8cc;"> <p><strong>Question 2.</strong> Dans la formule de l’espérance d’utilité, p<sub>j</sub> représente :</p> <p>☐ A. Le prix du bien.</p> <p>☐ B. La probabilité de l’état j.</p> <p>☐ C. Le niveau de satisfaction maximal.</p> <div style="margin-top:.8rem;padding:.7rem;background:#eef7fb;border-radius:6px;"><strong>Réponse correcte :</strong> B<br><strong>Explication :</strong> p<sub>j</sub> est la probabilité associée à l’état de la nature j.</div> </div> <div style="background:white;padding:1rem;border-radius:8px;border-left:4px solid #00a8cc;"> <p><strong>Question 3.</strong> Selon la règle présentée, le décideur choisit :</p> <p>☐ A. L’alternative dont l’utilité minimale est la plus faible.</p> <p>☐ B. L’alternative dont l’espérance d’utilité est la plus élevée.</p> <p>☐ C. Toujours l’alternative A₁.</p> <div style="margin-top:.8rem;padding:.7rem;background:#eef7fb;border-radius:6px;"><strong>Réponse correcte :</strong> B<br><strong>Explication :</strong> La règle de décision consiste à retenir l’alternative présentant la plus forte espérance d’utilité.</div> </div><div style="background:#f4f8fb;border:1px solid #dbe7ef;border-radius:10px;padding:1.2rem;"> <h3 style="margin-top:0;color:#0f4c81;">Neutralité au risque</h3> <p><strong>Fonction :</strong> U(W) linéaire.</p> <p>Le décideur est indifférent entre un gain certain et une loterie équivalente ; la <strong>prime de risque est nulle</strong>.</p> </div> <div style="background:#fffaf0;border:1px solid #ead7a1;border-radius:10px;padding:1.2rem;"> <h3 style="margin-top:0;color:#8a6415;">Recherche du risque</h3> <p><strong>Fonction :</strong> U(W) croissante et convexe.</p> <p>Le décideur préfère une loterie à un gain certain équivalent et sa <strong>prime de risque est négative</strong>.</p> </div><div style="background:white;padding:1rem;margin-bottom:1rem;border-radius:8px;border-left:4px solid #00a8cc;"> <p><strong>Question 1.</strong> Une fonction d’utilité croissante et concave traduit :</p> <p>☐ A. La recherche du risque.</p> <p>☐ B. La neutralité au risque.</p> <p>☐ C. L’aversion au risque.</p> <div style="margin-top:.8rem;padding:.7rem;background:#eef7fb;border-radius:6px;"><strong>Réponse correcte :</strong> C<br><strong>Explication :</strong> Dans la typologie présentée, une fonction croissante et concave correspond à l’aversion au risque.</div> </div> <div style="background:white;padding:1rem;margin-bottom:1rem;border-radius:8px;border-left:4px solid #00a8cc;"> <p><strong>Question 2.</strong> Une fonction d’utilité linéaire correspond à :</p> <p>☐ A. L’aversion au risque.</p> <p>☐ B. La neutralité au risque.</p> <p>☐ C. La recherche du risque.</p> <div style="margin-top:.8rem;padding:.7rem;background:#eef7fb;border-radius:6px;"><strong>Réponse correcte :</strong> B<br><strong>Explication :</strong> La neutralité au risque est représentée par une fonction d’utilité linéaire.</div> </div> <div style="background:white;padding:1rem;border-radius:8px;border-left:4px solid #00a8cc;"> <p><strong>Question 3.</strong> La prime de risque est négative pour :</p> <p>☐ A. L’aversion au risque.</p> <p>☐ B. La neutralité au risque.</p> <p>☐ C. La recherche du risque.</p> <div style="margin-top:.8rem;padding:.7rem;background:#eef7fb;border-radius:6px;"><strong>Réponse correcte :</strong> C<br><strong>Explication :</strong> Le tableau de synthèse associe une prime de risque négative à la recherche du risque.</div> </div><div style="background:#f4f8fb;border:1px solid #dbe7ef;border-radius:10px;padding:1.2rem;"> <h3 style="margin-top:0;color:#0f4c81;">📈 Investissement</h3> <p style="margin:0;">Le décideur peut arbitrer entre un placement sûr, caractérisé par un rendement certain faible, et un placement risqué offrant un rendement potentiellement plus élevé.</p> </div> <div style="background:#f4f8fb;border:1px solid #dbe7ef;border-radius:10px;padding:1.2rem;"> <h3 style="margin-top:0;color:#0f4c81;">🚀 Lancement d’un produit</h3> <p style="margin:0;">Le résultat d’un nouveau produit peut dépendre d’un succès ou d’un échec avec des profits ou pertes différents.</p> </div><div style="background:white;padding:1rem;margin-bottom:1rem;border-radius:8px;border-left:4px solid #00a8cc;"> <p><strong>Question 1.</strong> Dans la situation présentée, l’assurance permet notamment :</p> <p>☐ A. D’éviter toute dépense.</p> <p>☐ B. De payer une prime certaine pour éviter une perte incertaine.</p> <p>☐ C. De garantir un rendement risqué.</p> <div style="margin-top:.8rem;padding:.7rem;background:#eef7fb;border-radius:6px;"><strong>Réponse correcte :</strong> B<br><strong>Explication :</strong> L’assurance est présentée comme un moyen de payer une prime certaine afin d’éviter une perte incertaine.</div> </div> <div style="background:white;padding:1rem;margin-bottom:1rem;border-radius:8px;border-left:4px solid #00a8cc;"> <p><strong>Question 2.</strong> Un investissement risqué se distingue du placement sûr par :</p> <p>☐ A. L’absence de résultat possible.</p> <p>☐ B. Un rendement potentiellement plus élevé mais incertain.</p> <p>☐ C. Une absence totale de décision.</p> <div style="margin-top:.8rem;padding:.7rem;background:#eef7fb;border-radius:6px;"><strong>Réponse correcte :</strong> B<br><strong>Explication :</strong> Le plan distingue le placement sûr au rendement certain du placement risqué à rendement incertain mais potentiellement plus élevé.</div> </div> <div style="background:white;padding:1rem;border-radius:8px;border-left:4px solid #00a8cc;"> <p><strong>Question 3.</strong> Le lancement d’un produit peut être considéré comme une décision soumise :</p> <p>☐ A. À un résultat certain.</p> <p>☐ B. À un succès ou un échec avec des profits ou pertes différents.</p> <p>☐ C. À une absence de conséquences économiques.</p> <div style="margin-top:.8rem;padding:.7rem;background:#eef7fb;border-radius:6px;"><strong>Réponse correcte :</strong> B<br><strong>Explication :</strong> Le résultat du lancement dépend du succès ou de l’échec du produit et des profits ou pertes correspondants.</div> </div><div style="background:#f4f8fb;border:1px solid #dbe7ef;border-radius:10px;padding:1.2rem;"> <h3 style="margin-top:0;color:#0f4c81;">Exercice 2 — Espérance d’utilité</h3> <p>Deux alternatives produisent des résultats différents selon deux états de la nature dont les probabilités sont connues. Construisez l’espérance d’utilité de chacune des alternatives et retenez celle qui présente la valeur la plus élevée.</p> </div> <div style="background:#f4f8fb;border:1px solid #dbe7ef;border-radius:10px;padding:1.2rem;"> <h3 style="margin-top:0;color:#0f4c81;">Exercice 3 — Attitude face au risque</h3> <p>Associez chacune des formes suivantes de fonction d’utilité à une attitude : fonction croissante et concave, fonction linéaire, fonction croissante et convexe.</p> </div> -
-
Consulter Écrire des messages de forum : 1
-
-
Durée d'apprentissage de la leçon : 01 semaine
Objectifs de la leçon
-
identifier les situations économiques relevant de la théorie des jeux ;
identifier le comportement stratégique des entreprises en situation d’oligopole;
expliquer les stratégies de fixation des prix ;
distinguer les différentes stratégiques entre les entreprises ;
appliquer la théorie des jeux aux négociations économiques et commerciales ;
interpréter les effets des décisions stratégiques sur le bien-être économique.
-
Consulter Écrire des messages de forum : 1
-
-
Durée d'apprentissage de la leçon : 01 semaine
Objectifs de la leçon
- identifier une situation de monopole;
- déterminer analytiquement l’équilibre de production;
- calculer et interpréter l’efficience sociale du monopole;
- expliquer les mécanismes de discrimination par les prix.
-
Consulter Écrire des messages de forum : 1
-
Durée d'apprentissage de la leçon : 01 semaine
Objectifs de la leçon
- définir les concepts de base;
- déterminer mathématiquement les conditions d’équilibre du modèle;
- identifier le modèle de Stackelberg et le paradoxe de Bertrand.
- expliquer la rigidité des prix en situation oligopole
-
Consulter Écrire des messages de forum : 1
-
Durée d'apprentissage de la leçon : 01 semaine
Objectifs de la leçon
- définir la concurrence monopolistique ;
- identifier ses caractéristiques fondamentales ;
- nommer les différentes structures du marché ;
- interpréter les comportements concurrentiels dans les marchés.
-
Consulter Écrire des messages de forum : 1
-
Durée d'apprentissage de la leçon : 01 semaine
Objectifs de la leçon
- définir la notion de défaillance de marché
- définir les externalités positives et négatives.
- identifier les coûts sociaux.
- expliquer la taxe pigouvienne.
- présenter le théorème de Coase
-
Consulter Écrire des messages de forum : 1
-
Examen : Session 1 - Session 2
 Évaluation finale
Réalisez les tests et exercices finaux pour valider vos connaissances et mesurer votre progression dans cette leçon.
Méthode de calcul de la moyenne :- Session 1 : 40% Évaluation devoir + 60% Examen
- Session 2 : 40% Évaluation devoir + 60% Examen
-
